前言
2026年7月1日,一罐大豆油想从山东运到河南,罐车司机得先掏出一张准运证。没有它,这趟活不能拉。

罐体上还得喷着“食品专用”四个大字,发货方查证、收货方查证、三方在联单上签字存档,记录保存不少于两年。这套规矩的源头,是2024年那两辆卸完煤制油没洗罐就装大豆油的罐车。
与此同时,加拿大菜籽粕在关税暂停后重新进入中国市场,而靠中加摩擦窗口红利赚了一年多的印度出口商,突然发现自己的位置没了。

一罐油的运输规矩,怎么就让印度贸易商的钱包紧了?中国市场这轮调整,到底在筛掉什么、留下什么?
因为那一年多赚的钱,本来就是借来的。
印度那半年,赚的是加拿大让出来的位置
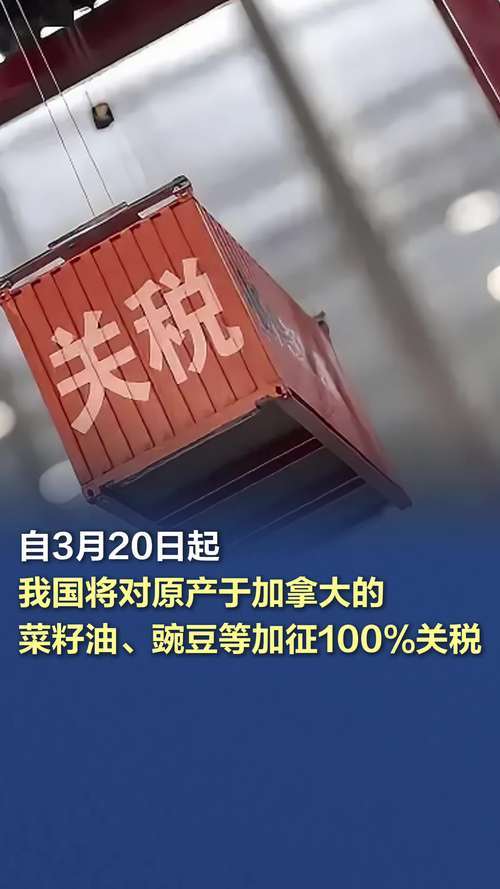
2025年3月,中国对加拿大菜粕加征100%关税。中国买家转头找印度。
数据夸张得不像真的:2025/26财年上半年,中国从印度进口 488,168吨菜籽粕。而上一财年全年,只有 6.1万吨。半年翻了七八倍。
靠的是价格,欧盟菜籽粕在汉堡港每吨332美元,印度坎德拉港只要 202美元。便宜四成,搁谁都得动心。

但便宜不是印度货的竞争力。 是加拿大货被关税挡在门外,印度捡了一个窗口。窗口一关,位置就得还回去。2026年3月加拿大菜粕回归,印度出口商面对的,是一个货源更充足、价格更稳定的老对手。
更麻烦的是,印度能往中国卖的菜籽粕,目前只有 3家公司有资格。原因是一笔老账:此前中国检测出印度菜籽粕被孔雀石绿污染,出口暂停。后来虽然恢复,但条件严格。
关税是政治门槛,今天关了明天可能就开。标准是质量门槛,只会越抬越高。印度这一年多的好生意,说到底是吃了中加摩擦的红利。红利没了,能留下来的只有那几家过了检测关的企业。
印度行业协会一直在呼吁中国放宽标准。 这个方向本身就找错了。中国的规矩对内比对外更严,不可能一边逼着本国企业装专用罐、建记录,一边给进口货放水。
那把尺子,先量的是自己人
7月1日的准运证制度,覆盖植物油、调味品、酒类、食糖、淀粉糖 5大类14小类液态食品。截至6月底,全国核发准运证 1239张,运输容器证明 6949张。

规矩里有一个细节:食品生产经营者用自有合规容器运自己生产的产品,不需要办准运证,但容器和过程照样要达标,联单照样要填。
有自家车队的大厂少办一道手续。靠临时租车、拼车走货的小油商,每一单都得先核验承运方资质。合规成本里很大一块是固定的。对专门跑运输的车队是零头,对一年只拉几趟货的个体户,就是实打实的开销。
没基地、没品牌、靠低价走量的中间商被挤出去,不是谁故意针对。 是账算不过来。

8月1日,四大植物油新国标落地,覆盖我国食用植物油消费总量的 70%以上。压榨油的溶剂残留要求“不得检出”,产品必须标注加工工艺和产品等级。过去“压榨”两个字更像广告词,现在成了能拿去检测的指标。
规矩一严,谁先扛不住,一目了然。
三个国家,同一把尺子
把加拿大、印度、中国国内的小油商放在一起看,脉络就清楚了。
加拿大丢订单是因为政治。政治缓和了,订单就回来。2026年3月关税暂停,保税仓里滞留的近 20万吨加拿大菜粕迅速清关流入市场,国内菜粕供应从偏紧转向宽松。
印度进不来是因为质量。价格再便宜,检测关过不了就是过不了。孔雀石绿的账没还清,3家企业的配额就是天花板。
国内的小作坊被筛下去,是同一套逻辑。准运证、新国标、联单制度,每一道都是在给市场加过滤网。短期有人难受,但只有这样,价格战才有收场的一天。
农业农村部发布的《中国农业展望报告(2026—2035)》里有一组数据:2026年粮食产量预计 7.16亿吨,油料 4204万吨,食用植物油消费比上年 减少0.2%,大豆进口比上年 减少6.1%。
口粮有储备兜底,油有进口渠道,市场没崩。崩掉的是“只要便宜就能进来”的老规矩。
回到厨房里那桶油。有人问,标准严了是不是要涨价,要不要先囤几桶?
没必要。此前生产且在保质期内的旧版包装食用油可以正常购买和食用。倒是几个习惯值得改:买油先看工艺和等级,别只认“纯正”“古法”;开了封按标注期限用,别一大桶从春天炒到秋天;散装油能不买就不买。囤货最容易囤出临期货,油一氧化,酸价和过氧化值都往上走, 等于花钱买罪受。

印度贸易商盯着中国的政策,盯的其实就是那把尺子。 量得过,便宜四成就是真金白银。量不过,再便宜也进不了门。
结语
中国市场没崩。崩掉的是“便宜就能进”的旧账本。加拿大靠谈判回来了,印度要靠质量才能留下,国内的小作坊靠低价也混不下去了。 从“够吃”到“吃好”,从“造得出”到“赚得着”,中国正在把安全和质量,变成实实在在的价格。